
在过去的十年间,中国瓷砖行业经历了一场深刻的供给侧结构性变革。从巅峰时期的年产量102亿平方米,到如今稳定在约59亿平方米的规模,这一数字的回落并非行业衰退的信号,而是产业逻辑重塑、迈向高质量发展的必然轨迹。作为深耕陶瓷卫浴领域多年的综合型企业,我们深刻洞察到,这一轮“减法”背后,是技术迭代、消费升级与绿色转型共同作用下的产业涅槃。
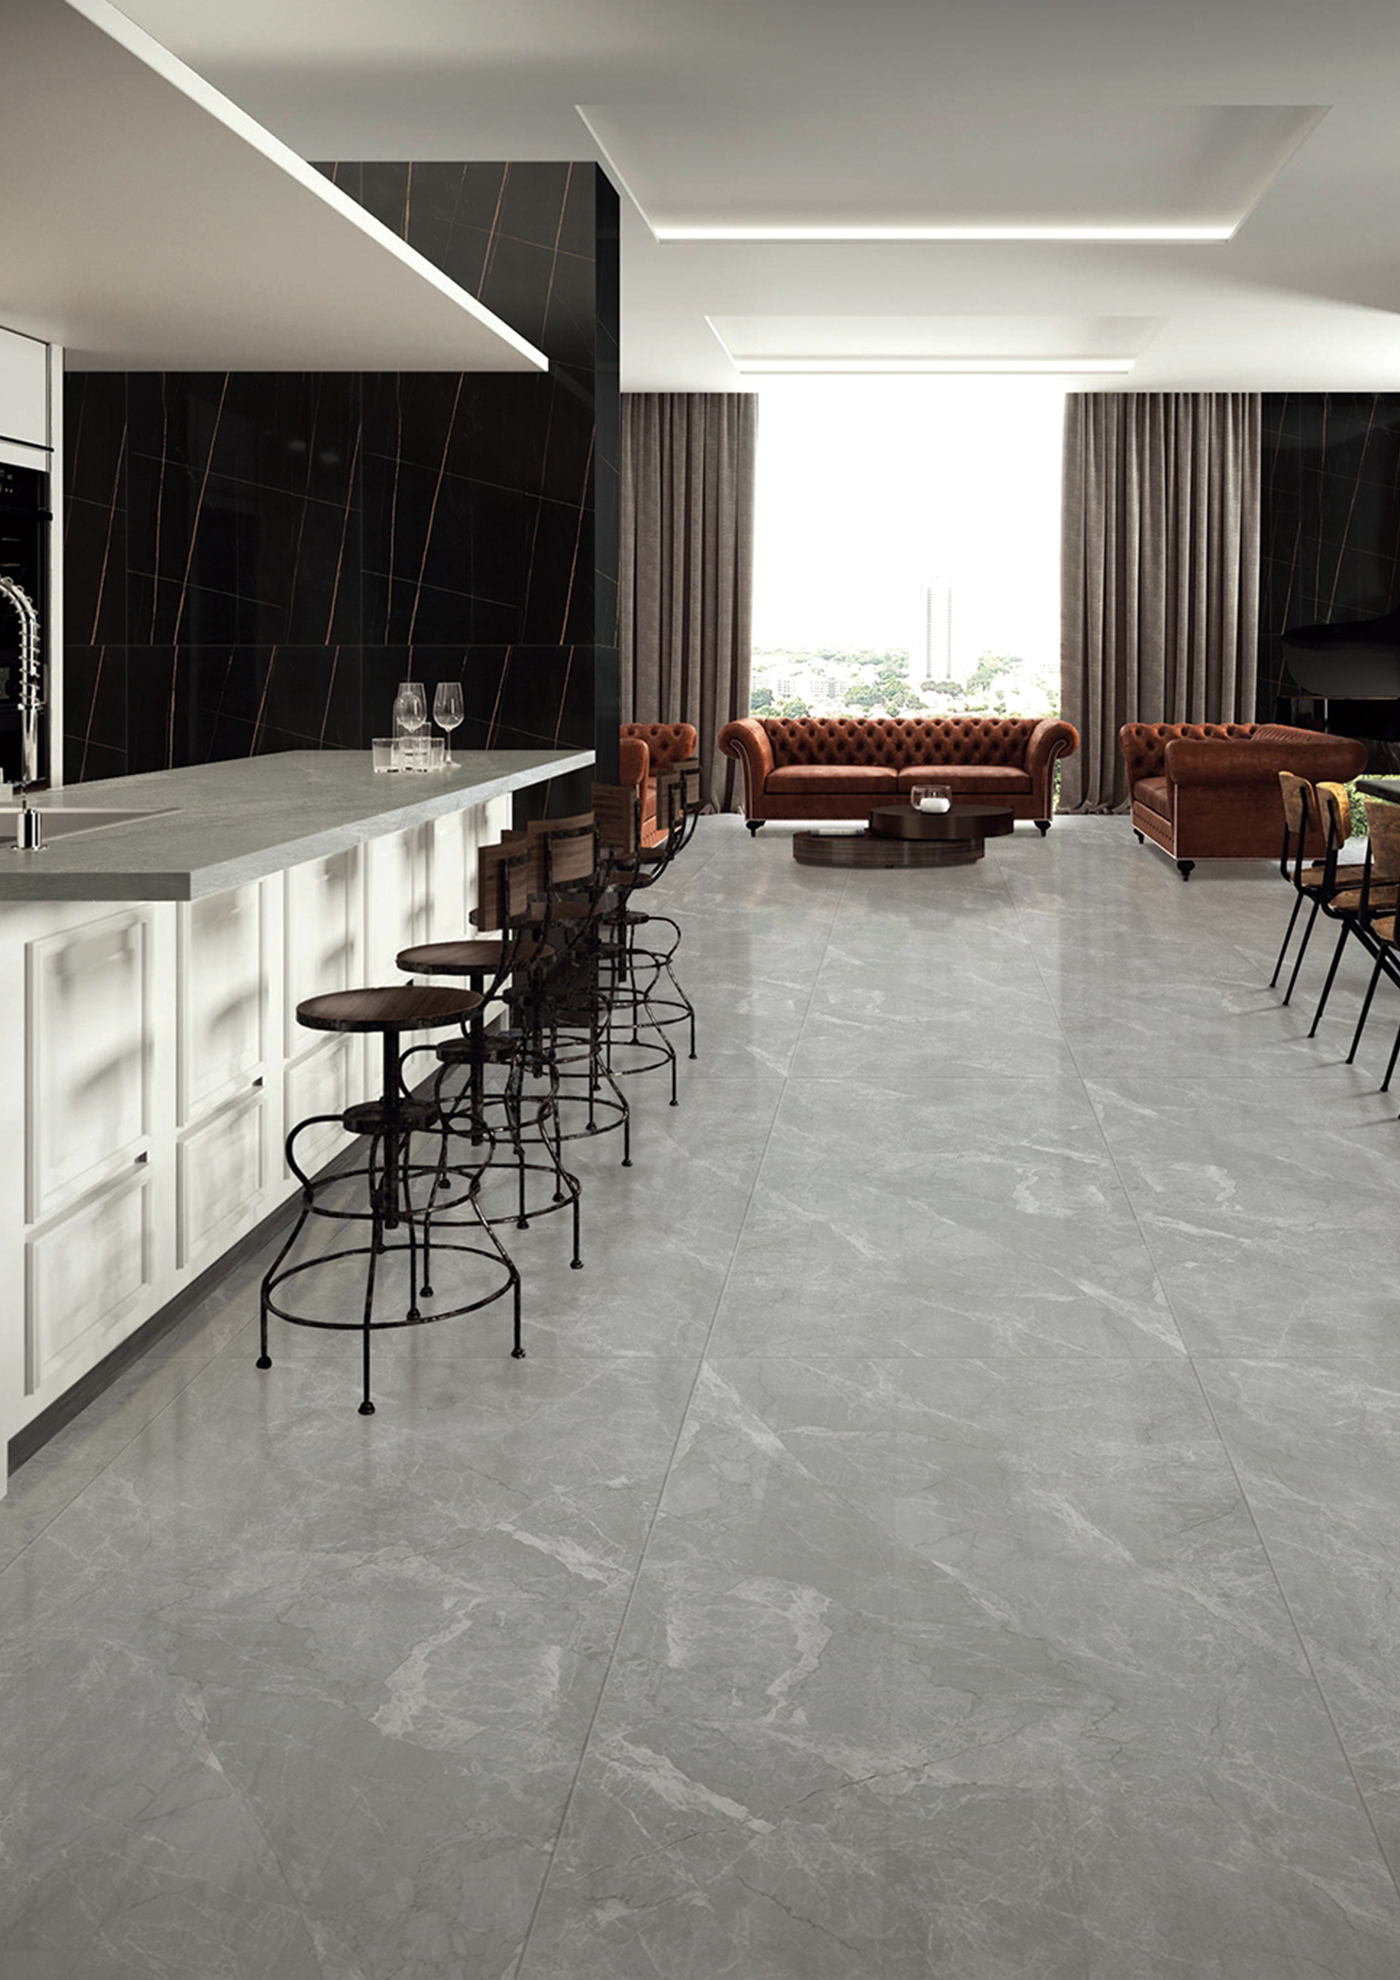
回望2016年前后,102亿平方米的产量背后是粗放式扩张的尾声。彼时,房地产市场的高歌猛进掩盖了产能过剩、同质化竞争与环保压力累积的隐忧。而当前59亿平方米的“新常态”,则标志着行业从“规模驱动”向“价值驱动”的彻底切换。这一数字的收缩,首先源于国家“双碳”战略对高耗能、高排放生产线的刚性约束,落后产能的出清加速了行业洗牌;其次,消费端审美升级与存量房改造需求的崛起,倒逼企业摒弃“以量取胜”的旧路,转向对设计感、功能性与定制化服务的精耕细作。
在这一产业逻辑的转变中,我们企业始终以战略定力拥抱变革。面对产量收缩的大环境,我们没有陷入低价竞争的泥潭,而是将研发资源向高附加值产品倾斜。通过引进数字化釉面控制技术、开发薄型化节能板材以及抗菌自洁功能瓷砖,我们将单片瓷砖的价值密度提升了近40%。同时,依托国内贸易网络的优势,我们敏锐捕捉到工程端与零售端需求的结构性分化——在精装房市场收缩的背景下,我们及时调整渠道策略,深耕城市更新、医疗康养等细分场景,以整体卫浴解决方案替代单一产品销售,实现了在总量下行周期中的逆势增长。
产业逻辑的转变还体现在供应链的协同重构上。从原料开采到成品运输,我们通过布局绿色建材产业园,将工业固废再利用比例提升至30%以上,并利用光伏窑炉技术降低单位产品能耗。这不仅是应对环保合规的被动之举,更是主动构建“陶瓷+建材”生态链的竞争力护城河。当行业产量从102亿迈向59亿,淘汰的是落后生产力,沉淀下来的是具备设计研发底蕴、智能制造能力与全渠道服务意识的头部企业。
展望未来,中国瓷砖产业将在“59亿”这个新坐标上重新定义自身价值。产量的企稳并不意味着停滞,而是意味着每一平方米的产品都需承载更高的美学与功能责任。作为行业的一份子,我们将继续秉持长期主义,以技术创新为矛,以绿色智造为盾,在卫浴洁具、建材五金等多元业务板块中协同发力,不追求数字的虚高,而追求产业链价值的真实跃升。这,便是中国瓷砖从百亿时代迈向高质量时代的核心逻辑——在取舍之间,锻造出更具全球竞争力的中国制造韧性。